Domain energieersparnis.de kaufen?
Wir ziehen mit dem Projekt
energieersparnis.de um.
Sind Sie am Kauf der Domain
energieersparnis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain energieersparnis.de kaufen?
Sind fondsgebundene Lebensversicherungen steuerfrei?
Sind fondsgebundene Lebensversicherungen steuerfrei? Nein, fondsgebundene Lebensversicherungen sind nicht steuerfrei. Die Erträge aus den Fondsanlagen unterliegen der Kapitalertragssteuer. Allerdings können bestimmte steuerliche Vorteile wie die Steuerfreiheit der Todesfallleistung oder die Möglichkeit, Beiträge steuermindernd geltend zu machen, je nach individueller Situation des Versicherungsnehmers gelten. Es ist daher ratsam, sich von einem Steuerberater oder Versicherungsexperten beraten zu lassen, um die steuerlichen Auswirkungen einer fondsgebundenen Lebensversicherung zu verstehen. **
Was ist eine fondsgebundene Rentenversicherung?
Was ist eine fondsgebundene Rentenversicherung? **

Ähnliche Suchbegriffe für Fondsgebundene
Top-Angebote
Produkte zum Begriff Fondsgebundene:
-
Arbitragefreie Modelle für fondsgebundene Lebensversicherungsprodukte, Taschenbuch von Christoph Kling, AV Akademikerverlag, 978-3-330-51060-9Arbitragefreie Modelle Für Fondsgebundene Lebensversicherungsprodukte, Taschenbuch Von Christoph Kling, Av Akademikerverlag, 978-3-330-51060-9, Seitenanzahl: 10839,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert eine fondsgebundene Lebensversicherung?
Eine fondsgebundene Lebensversicherung kombiniert eine traditionelle Lebensversicherung mit Investitionen in Fonds. Die Beiträge der Versicherungsnehmer werden in ausgewählte Fonds investiert, um potenziell höhere Renditen zu erzielen. Die Rendite hängt von der Wertentwicklung der Fonds ab, daher gibt es ein gewisses Risiko. Versicherungsnehmer können in der Regel zwischen verschiedenen Fonds wählen, je nach ihrem Risikoprofil und ihren Anlagezielen. Am Ende der Laufzeit kann der Versicherungsnehmer entweder eine Auszahlung erhalten oder die Leistung als Rente beziehen. **
-
Was ist eine fondsgebundene Riester-Rente?
Eine fondsgebundene Riester-Rente ist eine Form der privaten Altersvorsorge, bei der die eingezahlten Beiträge in Investmentfonds angelegt werden. Im Gegensatz zu einer klassischen Riester-Rente, bei der das Geld in sichere Anlageformen wie Sparbücher oder Rentenversicherungen fließt, bietet die fondsgebundene Variante die Chance auf höhere Renditen, birgt jedoch auch ein höheres Risiko. Der Anleger kann in der Regel aus verschiedenen Fonds wählen und somit sein Anlagerisiko individuell steuern. **
-
Kann man eine fondsgebundene Rentenversicherung kündigen?
Kann man eine fondsgebundene Rentenversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Rentenversicherung zu kündigen. Allerdings ist dies in der Regel mit hohen Kosten verbunden, da bei vorzeitiger Kündigung oft Abschluss- und Vertriebskosten sowie Kursverluste der Fondsanteile anfallen. Es ist daher ratsam, vor einer Kündigung die genauen Vertragsbedingungen zu prüfen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf der Police in Betracht zu ziehen. Es empfiehlt sich auch, vor einer Kündigung mit einem unabhängigen Versicherungsberater oder Finanzexperten zu sprechen, um die individuellen Auswirkungen und Alternativen zu klären. **
-
Wie sicher ist eine fondsgebundene Rentenversicherung?
Wie sicher eine fondsgebundene Rentenversicherung ist, hängt von verschiedenen Faktoren ab. Zum einen spielt die Auswahl der Fonds eine große Rolle, da diese je nach Risikobereitschaft unterschiedlich stark schwanken können. Zudem ist die Entwicklung der Kapitalmärkte ein wichtiger Einflussfaktor, da diese die Rendite der Fonds beeinflussen. Des Weiteren sollte man darauf achten, dass der Versicherer solvent ist und die eingezahlten Beiträge sicher verwaltet. Es empfiehlt sich daher, sich vor Vertragsabschluss ausführlich über die Risiken und Sicherheiten einer fondsgebundenen Rentenversicherung zu informieren. **

Wie wird eine fondsgebundene Rentenversicherung versteuert?
Eine fondsgebundene Rentenversicherung wird steuerlich ähnlich wie andere Formen der Altersvorsorge behandelt. Die Beiträge zur Rentenversicherung können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Die Auszahlungen aus der fondsgebundenen Rentenversicherung sind im Rentenalter steuerpflichtig, unterliegen jedoch dem sogenannten Halbeinkünfteverfahren. Das bedeutet, dass nur die Hälfte der Erträge aus der Rentenversicherung versteuert werden muss. Es gibt außerdem Freibeträge und Regelungen zur Besteuerung von Kapitalauszahlungen. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die individuelle steuerliche Situation zu klären. **
Kann man eine fondsgebundene Lebensversicherung kündigen?
Kann man eine fondsgebundene Lebensversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Lebensversicherung zu kündigen. Allerdings kann dies mit finanziellen Verlusten verbunden sein, da die Versicherungsgesellschaft in der Regel Stornogebühren oder Abschlusskosten einbehält. Zudem sollte man beachten, dass man im Falle einer vorzeitigen Kündigung möglicherweise nicht die volle Summe ausgezahlt bekommt, da die Versicherungsgesellschaft die eingezahlten Beiträge erst abzüglich der Kosten und Gebühren auszahlt. Es ist daher ratsam, sich vor einer Kündigung über die genauen Vertragsbedingungen und mögliche Konsequenzen zu informieren. **
Top-Angebote
Produkte zum Begriff Fondsgebundene:
-
Private Equity als Anlageklasse für Fondsgebundene Lebensversicherungen, Taschenbuch von Jens Bernhardt, Betriebswirtschaftlicher Verlag Gabler,Private Equity Als Anlageklasse Für Fondsgebundene Lebensversicherungen, Taschenbuch Von Jens Bernhardt, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-2173-4, Seitenanzahl: 28659,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbitragefreie Modelle für fondsgebundene Lebensversicherungsprodukte, Taschenbuch von Christoph Kling, AV Akademikerverlag, 978-3-330-51060-9Arbitragefreie Modelle Für Fondsgebundene Lebensversicherungsprodukte, Taschenbuch Von Christoph Kling, Av Akademikerverlag, 978-3-330-51060-9, Seitenanzahl: 10839,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind fondsgebundene Lebensversicherungen steuerfrei?
Sind fondsgebundene Lebensversicherungen steuerfrei? Nein, fondsgebundene Lebensversicherungen sind nicht steuerfrei. Die Erträge aus den Fondsanlagen unterliegen der Kapitalertragssteuer. Allerdings können bestimmte steuerliche Vorteile wie die Steuerfreiheit der Todesfallleistung oder die Möglichkeit, Beiträge steuermindernd geltend zu machen, je nach individueller Situation des Versicherungsnehmers gelten. Es ist daher ratsam, sich von einem Steuerberater oder Versicherungsexperten beraten zu lassen, um die steuerlichen Auswirkungen einer fondsgebundenen Lebensversicherung zu verstehen. **
-
Was ist eine fondsgebundene Rentenversicherung?
Was ist eine fondsgebundene Rentenversicherung? **
-
Wie funktioniert eine fondsgebundene Lebensversicherung?
Eine fondsgebundene Lebensversicherung kombiniert eine traditionelle Lebensversicherung mit Investitionen in Fonds. Die Beiträge der Versicherungsnehmer werden in ausgewählte Fonds investiert, um potenziell höhere Renditen zu erzielen. Die Rendite hängt von der Wertentwicklung der Fonds ab, daher gibt es ein gewisses Risiko. Versicherungsnehmer können in der Regel zwischen verschiedenen Fonds wählen, je nach ihrem Risikoprofil und ihren Anlagezielen. Am Ende der Laufzeit kann der Versicherungsnehmer entweder eine Auszahlung erhalten oder die Leistung als Rente beziehen. **
-
Was ist eine fondsgebundene Riester-Rente?
Eine fondsgebundene Riester-Rente ist eine Form der privaten Altersvorsorge, bei der die eingezahlten Beiträge in Investmentfonds angelegt werden. Im Gegensatz zu einer klassischen Riester-Rente, bei der das Geld in sichere Anlageformen wie Sparbücher oder Rentenversicherungen fließt, bietet die fondsgebundene Variante die Chance auf höhere Renditen, birgt jedoch auch ein höheres Risiko. Der Anleger kann in der Regel aus verschiedenen Fonds wählen und somit sein Anlagerisiko individuell steuern. **
Ähnliche Suchbegriffe für Fondsgebundene
-
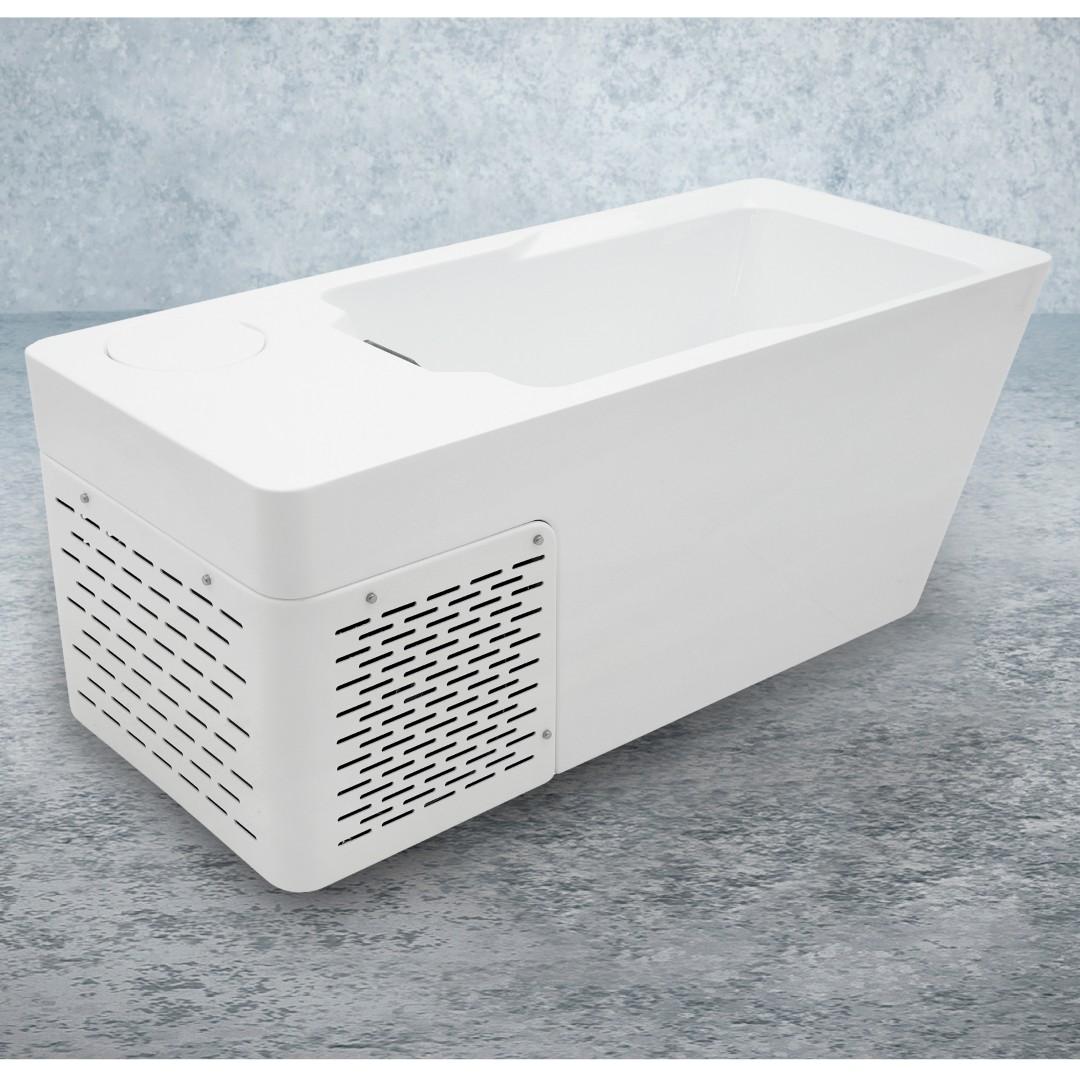
Eisbad Kiruna 195x80cm, vormontiert, Edelstahlrahmen, Thermolayer Isolierung & Heizung zur RegenerationDETAILS ZUM EISBADEntdecken Sie neue Dimension der Regeneration mit dem Eisbad Kiruna !Diese hochwertige Eiswanne wurde speziell für Sportler, Fitnessbegeisterte und alle entwickelt, die das ultimative Erholungsgefühl suchen.Mit Liebe zum Detail gefertigt, bietet sie unübertroffene Leistung, Haltbarkeit und Stil und definiert das Konzept der Regeneration nach dem Training neu.Die Kaltwassertherapie ist eine Erholungsmethode, die, unter Anderem von Sportlern, eingesetzt wird, um Linderung von Muskelkatern herbeizuführen. Weitere mögliche Vorteile der Nutzung eines Chill Tubs sind:Verbesserung der Erholungszeit zwischen Trainings oder WettkämpfenVerbesserung der DurchblutungVerringerung von EntzündungenDie Eiswanne ist fix fertig vormontiert und muss nur mit Wasser befüllt werden um den Badespaß in vollsten Zügen zu genießen.Eisbad für eine PersonLED Unterwasserscheinwerfer: inklusiveIsolierung: ThermolayerRahmen: EdelstahlrahmenSteuerung: BalboaBedienfeld: TP400Zirkulationspumpe: inklus4799,00 €*Versand: 300,00 €Sichere Weiterleitung zum Anbieter
-
Kann man eine fondsgebundene Rentenversicherung kündigen?
Kann man eine fondsgebundene Rentenversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Rentenversicherung zu kündigen. Allerdings ist dies in der Regel mit hohen Kosten verbunden, da bei vorzeitiger Kündigung oft Abschluss- und Vertriebskosten sowie Kursverluste der Fondsanteile anfallen. Es ist daher ratsam, vor einer Kündigung die genauen Vertragsbedingungen zu prüfen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf der Police in Betracht zu ziehen. Es empfiehlt sich auch, vor einer Kündigung mit einem unabhängigen Versicherungsberater oder Finanzexperten zu sprechen, um die individuellen Auswirkungen und Alternativen zu klären. **
-
Wie sicher ist eine fondsgebundene Rentenversicherung?
Wie sicher eine fondsgebundene Rentenversicherung ist, hängt von verschiedenen Faktoren ab. Zum einen spielt die Auswahl der Fonds eine große Rolle, da diese je nach Risikobereitschaft unterschiedlich stark schwanken können. Zudem ist die Entwicklung der Kapitalmärkte ein wichtiger Einflussfaktor, da diese die Rendite der Fonds beeinflussen. Des Weiteren sollte man darauf achten, dass der Versicherer solvent ist und die eingezahlten Beiträge sicher verwaltet. Es empfiehlt sich daher, sich vor Vertragsabschluss ausführlich über die Risiken und Sicherheiten einer fondsgebundenen Rentenversicherung zu informieren. **
-
Wie wird eine fondsgebundene Rentenversicherung versteuert?
Eine fondsgebundene Rentenversicherung wird steuerlich ähnlich wie andere Formen der Altersvorsorge behandelt. Die Beiträge zur Rentenversicherung können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Die Auszahlungen aus der fondsgebundenen Rentenversicherung sind im Rentenalter steuerpflichtig, unterliegen jedoch dem sogenannten Halbeinkünfteverfahren. Das bedeutet, dass nur die Hälfte der Erträge aus der Rentenversicherung versteuert werden muss. Es gibt außerdem Freibeträge und Regelungen zur Besteuerung von Kapitalauszahlungen. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die individuelle steuerliche Situation zu klären. **
-
Kann man eine fondsgebundene Lebensversicherung kündigen?
Kann man eine fondsgebundene Lebensversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Lebensversicherung zu kündigen. Allerdings kann dies mit finanziellen Verlusten verbunden sein, da die Versicherungsgesellschaft in der Regel Stornogebühren oder Abschlusskosten einbehält. Zudem sollte man beachten, dass man im Falle einer vorzeitigen Kündigung möglicherweise nicht die volle Summe ausgezahlt bekommt, da die Versicherungsgesellschaft die eingezahlten Beiträge erst abzüglich der Kosten und Gebühren auszahlt. Es ist daher ratsam, sich vor einer Kündigung über die genauen Vertragsbedingungen und mögliche Konsequenzen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.